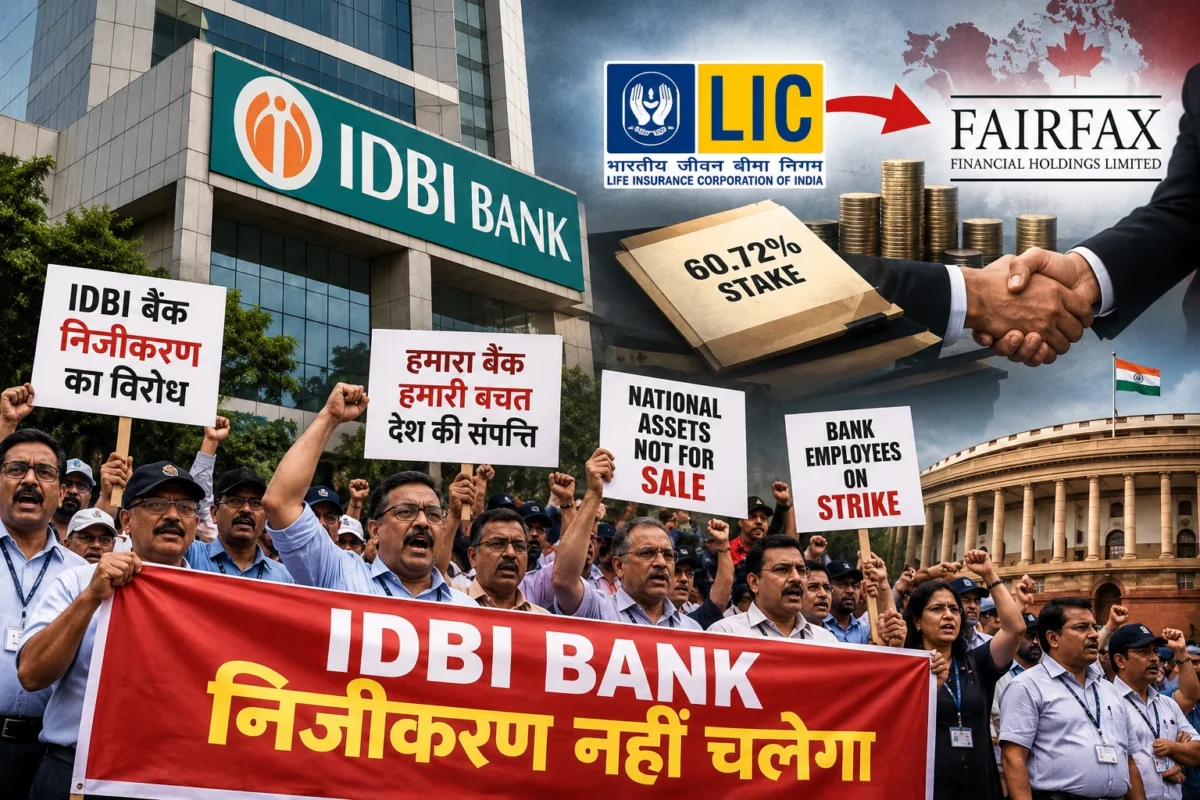
नई दिल्ली। समाचार पत्र बिजेन वर्ल्ड ने आईडीबीआई (IDBI)बैंक के निजीकरण को लेकर चौंकाने वाला खुलासा किया है। वित्त मंत्रालय के एक आंतरिक नोट से पता चलता है कि अधिकारियों ने IDBI बैंक के निजीकरण के लिए Fairfax की बोली खोली और उसके बाद नए नियमों के तहत नए मूल्यांकन कराने के आदेश दिए। बैंक की जो कीमत आंकी गई, वह बोली से कम निकली।
13 जुलाई, 2026 को नई दिल्ली में सरकारी अधिकारियों ने एक सीलबंद लिफाफा खोला। इसमें IDBI बैंक के लिए Fairfax Financial की अंतिम पेशकश थी। उसी दिन उन्होंने बैंक की प्रस्तावित बिक्री के लिए तय पुरानी कीमत को खारिज कर दिया। इसके बाद यह तय करने के लिए नए नियमों के तहत नए मूल्यांकन कराने के आदेश दिए गए कि क्या यह पेशकश पर्याप्त है।
नए मूल्यांकन में कीमत बोली से कम आई। अक्टूबर में कैबिनेट ने 81 रुपये प्रति शेयर के भाव पर बिक्री को मंजूरी दे दी। सरकार ने कहा कि बोली 75.99 रुपये के स्वतंत्र मानक मूल्य से अधिक थी।
यह पूरा घटनाक्रम निवेश और सार्वजनिक संपत्ति प्रबंधन विभाग यानि DIPAM के 10 पन्नों के एक आंतरिक नोट में दर्ज है। वित्त मंत्रालय का यही विभाग बैंक की बिक्री कर रहा है। यह नोट 13 अगस्त, 2026 का है और इस पर DIPAM के सचिव अरुणिश चावला के हस्ताक्षर हैं। समाचार पत्र बिजनेस वर्ल्ड की पलक शाह कहती हैं कि हमने यह नोट देखा है।
यह नोट विनिवेश पर सचिवों के कोर ग्रुप के लिए तैयार किया गया था। यह वरिष्ठ अधिकारियों का वह समूह है जो बिक्री की प्रक्रिया चला रहा है। नोट में उनसे उस बोलीदाता को खरीदार के रूप में सिफारिश करने को कहा गया है, जिसे इसमें “QIP-3” कहा गया है। यही वह बोली है जिसे बाद में कैबिनेट ने मंजूरी दी।
अपने ही शब्दों में बताए गए नियम का उल्लंघन
सरकारी नीलामी में न्यूनतम कीमत पहले से तय की जानी चाहिए और यह प्रक्रिया बोली लगाने वालों की पेशकश से अनजान रहकर होनी चाहिए। अधिकारियों को यह जानकारी नहीं होनी चाहिए कि बोलीदाताओं ने कितनी कीमत की पेशकश की है।नोट में भी यही बात कही गई है। इसमें DIPAM की अपनी नियमावली, का हवाला दिया गया है
“सरकारी अधिकारियों को रिजर्व प्राइस तय करते समय बोलीदाताओं की ओर से लगाई गई वित्तीय बोलियों की राशि की जानकारी नहीं होगी, क्योंकि रिजर्व प्राइस तय होने से पहले वित्तीय बोलियां नहीं खोली जाती हैं।”अगले ही वाक्य में स्वीकार किया गया है कि इस नियम को छोड़ दिया गया:“शुरुआत में इस प्रक्रिया को अपनाया गया था, लेकिन बोलियां रिजर्व प्राइस से कम थीं।”सीधे शब्दों में कहें तो सरकार ने एक बार नियम का पालन किया। बोलियां तय कीमत से कम रहीं। इसलिए उसने नियम का पालन करना बंद कर दिया।
नोट में दी गई तारीखें घटनाक्रम का क्रम बताती हैं
- 12 मार्च, 2026: पहले दौर की बोलियां खोली गईं। दोनों बोलियां न्यूनतम कीमत से कम थीं। दोनों बोलीदाताओं से इस कीमत से मेल खाने वाली बोली लगाने को कहा गया। नोट में कहा गया है, “दोनों बोलीदाताओं ने रिजर्व प्राइस से मेल खाने से इनकार कर दिया।”
- 2 और 27 अप्रैल: कोर ग्रुप ने मूल्यांकन एजेंसियों के साथ बैठक कर उनके तरीकों की समीक्षा की।
- 1 जून: Fairfax ने संशोधित सीलबंद बोली जमा की।
- 13 जुलाई, पहली बैठक: अधिकारियों ने Fairfax की संशोधित बोली खोली और उसे पहले स्थान पर रखा।
- 13 जुलाई, दूसरी बैठक: कोर ग्रुप ने फैसला किया कि पुरानी न्यूनतम कीमत का “दोबारा इस्तेमाल नहीं किया जा सकता और इसे छोड़ दिया जाना चाहिए तथा नजरअंदाज किया जाना चाहिए।” इसके बाद नए नियमों के तहत नए मूल्यांकन कराने का आदेश दिया गया।
- 13 अगस्त: मूल्यांकनकर्ताओं की रिपोर्ट आ गई। नोट में कहा गया कि उनके आकलन के मुकाबले Fairfax की बोली “उचित प्रतीत होती है।”
पहली न्यूनतम कीमत 94.42 रुपये प्रति शेयर सार्वजनिक की जा चुकी है। बिजनेस स्टैंडर्ड ने खबर दी थी कि Fairfax की पहली बोली 75 रुपये थी। नया मानक मूल्य 75.99 रुपये इससे एक रुपये से भी कम अधिक है।
कीमत कैसे कम की गई
मूल्यांकनकर्ताओं को केवल दोबारा कोशिश करने के लिए नहीं कहा गया था। अधिकारियों ने उन्हें यह भी बताया कि मूल्यांकन किस तरह करना है। कोर ग्रुप की बैठक के मिनट्स दोनों एजेंसियों को भेजे गए और उनसे “उचित कार्रवाई करने” को कहा गया। इस प्रक्रिया में तीन बदलाव किए गए।
पहला: शेयर की कीमत को मूल्यांकन से बाहर कर दिया गया। जब IDBI के शेयर की कीमत अधिक थी, तो नोट में उसे बेकार बताया गया। इसमें कहा गया कि कीमत में “लगभग 100%” का उतार-चढ़ाव होने से “बाजार मूल्यांकन के उद्देश्य से उपयोगी नहीं रह जाता।”कोर ग्रुप ने आदेश दिया कि बाजार मूल्यांकन का “इस्तेमाल नहीं किया जा सकता।”
लेकिन जब शेयर की कीमत बोली से नीचे आ गई, तो उसी नोट में उसका सहारा लिया गया। इसमें कहा गया, “चूंकि बाजार मूल्य लगातार तीन महीने तक बोली में तय कीमत से नीचे रहा, इसलिए एक राय यह थी कि H-1 बोली प्रस्ताव को उचित परिणाम के रूप में स्वीकार किया जा सकता है।” H-1 का मतलब सबसे अधिक बोली लगाने वाला है।
शेयर की कीमत को बढ़ाकर मूल्य तय करने के लिए बहुत अविश्वसनीय माना गया, लेकिन कम कीमत के पक्ष में तर्क देने के लिए पर्याप्त माना गया।
दूसरा: निजी बैंकों को तुलना से बाहर कर दिया गया। एक मूल्यांकन में IDBI की कीमत दूसरे बैंकों से तुलना करके तय की गई थी। कोर ग्रुप ने आदेश दिया कि इसमें केवल सार्वजनिक क्षेत्र के बैंकों को शामिल किया जाए। नोट में खुद “निजी क्षेत्र के बैंकों के बहुत ऊंचे बाजार मूल्य” का जिक्र है।
नोट स्वीकार करता है कि RBI 2019 से IDBI को निजी बैंक मानता है। लेकिन इसे “पूरी तरह तकनीकी कारण” बताकर खारिज कर दिया गया। इसके बाद निजी बैंकों को बाहर रखने का असली कारण बताया गया
“तुलना के लिए निजी क्षेत्र के बैंकों को शामिल करने से रिजर्व प्राइस का अनुमान अधिक हो जाता है।”
सीधे शब्दों में कहें तो निजी बैंकों को इसलिए बाहर किया गया क्योंकि उनसे IDBI की कीमत अधिक दिखाई देती। जबकि IDBI को एक निजी मालिक को बेचा जा रहा है, जो इसे निजी बैंक के रूप में चलाएगा।
तीसरा: संपत्ति का मूल्यांकन करने वाली एजेंसी को बताया गया कि क्या सुधार करना है। दूसरी एजेंसी ने IDBI की संपत्तियों, जिनमें जमीन और इमारतें शामिल हैं, का मूल्यांकन किया। कोर ग्रुप ने उससे कहा कि वह “ऐसे अनुमान दे जो परिदृश्यों के बजाय पेशेवर राय को दर्शाते हों और बैंक की ओर से दी गई अचल संपत्तियों के मूल्यांकन को सही करने में विफल न हों।” इसके अलावा ब्रांड जैसी अमूर्त संपत्तियों को मूल्यांकन में शामिल करने के दायरे को भी सीमित किया गया।
Fairfax के मामले में अलग रवैया
सरकार ने IDBI का मूल्यांकन उसके बाजार भाव पर करने से इनकार कर दिया। बिक्री को मंजूरी मिलने के एक दिन बाद Fairfax के चेयरमैन प्रेम वत्स ने कहा कि Go Digit और IIFL Capital में Fairfax की अपनी हिस्सेदारी को IDBI में “उनके संबंधित बाजार मूल्यों” पर स्थानांतरित किया जाएगा।
बिना कीमत बताए टैक्स में राहत
पहले दौर की बोली नाकाम रहने के बाद सरकार ने बोलीदाताओं को वह रियायत दी, जिसकी मांग दोनों ने की थी। उसने IDBI के विवादित आयकर मामलों की जिम्मेदारी उठाने पर सहमति जताई। CGD ने फैसला किया:
“ऐसी सभी विवादित आयकर मांगों के लिए क्षतिपूर्ति दी जाएगी, चाहे उन्हें IDBI के खातों में आकस्मिक देनदारियों के रूप में दर्ज किया गया हो या नहीं।”
इसका मतलब है कि अगर IDBI ये मामले हारता है, तो नए मालिक के बजाय करदाताओं पर जोखिम आएगा। इसमें वे मामले भी शामिल हैं जिन्हें बैंक के खातों में जोखिम के रूप में दर्ज तक नहीं किया गया है।
नोट इसे “कम संभावना वाली घटना” और “सरकार के लिए नकदी के लिहाज से तटस्थ” बताता है। इसका तर्क है कि यदि कर विभाग जीतता है, तो सरकार खरीदार को पैसा वापस दे देगी। दूसरे शब्दों में, सरकार उस टैक्स को छोड़ रही है जिसे वह अन्यथा वसूल सकती थी।
कितनी राशि दांव पर है?
नोट में इसका जिक्र नहीं है। इसमें दावा किया गया है कि ऊंची बोली “क्षतिपूर्ति के तहत जोखिम में डाली गई राशि के मूल्य से कहीं अधिक है”, लेकिन दोनों में से कोई भी आंकड़ा नहीं दिया गया है। यदि Fairfax की बोली 75 रुपये से बढ़कर 81 रुपये प्रति शेयर हुई, तो यह बढ़ोतरी करीब 3,900 करोड़ रुपये है। सरकार के अपने दावे के अनुसार, टैक्स संबंधी राहत का मूल्य इससे कम होना चाहिए।
संशोधित बोली के साथ Fairfax ने एक पत्र भेजा। नोट में इसका हवाला दिया गया है:“यह हमारी अंतिम पेशकश है और हमें विश्वास है कि यह हमारे दृढ़ विश्वास को दर्शाती है। हम पारदर्शी रहना चाहते हैं: यदि दोबारा बोली लगाने या बोलियों में और बढ़ोतरी करने को कहा जाता है, तो हम सम्मानपूर्वक इस प्रक्रिया से हट जाएंगे।”सरकार ने इसका विरोध नहीं किया। उसने इसे स्वीकार कर लिया।
मेज पर एक ही बोलीदाता। दूसरे बोलीदाता QIP-2 ने संशोधित बोली जमा ही नहीं की। उसने केवल इतना कहा कि उसकी पुरानी, कम कीमत वाली बोली अब भी कायम है। बोली लगाने के लिए मंजूरी पाने वाले चार पक्षों में से दो ने कभी बोली ही नहीं लगाई। नोट में कहा गया कि प्रक्रिया नए सिरे से शुरू करने का कोई फायदा नहीं था: “नई EoI जारी करने पर सफलता की संभावना बहुत कम होगी।”
जल्दबाजी इसलिए क्यों कि सरकार को पैसे की जरूरत थी
सार्वजनिक रूप से सरकार इसे भारत के वित्तीय क्षेत्र में अब तक का सबसे बड़ा विदेशी निवेश बता रही है। लेकिन आंतरिक नोट में इसका एक सीधा कारण बताया गया है: सरकारी खजाने पर दबाव है।आर्थिक मामलों के विभाग का हवाला देते हुए इसमें कहा गया है कि इस साल “मध्य पूर्व संघर्ष के प्रभाव के कारण असाधारण राजकोषीय दबाव देखने को मिला है।” इसमें नुकसान का विवरण दिया गया है:
- उर्वरक और LPG की लागत में बढ़ोतरी।
- पेट्रोल और डीजल पर उत्पाद शुल्क में कटौती, जिसके परिणामस्वरूप “राजस्व का काफी नुकसान हुआ।”
- “विदेशी मुद्रा भंडार में कमी आई है और रुपये पर भी दबाव रहा है।”
नोट के मुताबिक, इस बिक्री से “राजकोषीय दबाव कम होगा” और इससे मिलने वाली नकदी “ऐसे साल में महत्वपूर्ण होगी, जब बजट का गणित दबाव में रहेगा।”
कबाड़ बेचने के नियमों का सहारा
मूल न्यूनतम कीमत से कम पर बिक्री को सही ठहराने के लिए नोट में कुछ असामान्य उदाहरणों का सहारा लिया गया है। इसमें स्वीकार किया गया है कि सामान्य वित्तीय नियमों (GFR) में शेयर बेचने का कोई प्रावधान नहीं है। इसलिए इसमें वस्तुओं के निपटान से जुड़े नियमों का हवाला दिया गया। इसके बाद कबाड़ की नीलामी के लिए रेलवे स्टोर्स कोड का जिक्र किया गया:
“हालांकि, रिजर्व प्राइस से कम बोलियां डिपो अधिकारी द्वारा स्वीकार की जा सकती हैं, यदि ऐसा करना उचित पाया जाए और डिपो अधिकारी इसके कारणों को लिखित रूप में दर्ज करे।”
नोट खुद इसे “सरकार के नियंत्रण वाले किसी बैंक के निजीकरण का पहला मामला” बताता है।
सुरक्षा संबंधी चिंता। गृह मंत्रालय ने दोनों बोलीदाताओं को मंजूरी दी थी, लेकिन उनमें से एक के संबंध में “अतिरिक्त जानकारी” दी थी। एक सुरक्षा समिति ने 25 फरवरी को “चिह्नित मुद्दों” की समीक्षा की और दोनों को मंजूरी दे दी। नोट में यह नहीं बताया गया है कि किस बोलीदाता को चिह्नित किया गया था या क्यों।
अब ये सवाल उठते हैं:
- Fairfax की बोली खोले जाने के बाद मूल्यांकन कराने के आदेश क्यों दिए गए?
- क्या सरकार KPMG और BDO की रिपोर्ट सार्वजनिक करेगी?
- सरकार ने कितने रुपये के विवादित टैक्स की जिम्मेदारी लेने पर सहमति जताई है?
- गृह मंत्रालय ने किस बोलीदाता को चिह्नित किया था और क्यों?
- क्या बिक्री को मंजूरी देते समय कैबिनेट को Go Digit और IIFL की योजना के बारे में जानकारी थी?